Przepisy
Najem krótkoterminowy: obowiązki, podatki i zmiany od 2026 roku
Najem krótkoterminowy wygląda na zwykły najem, a rozlicza się jak usługa noclegowa. Obiekt trzeba zgłosić do ewidencji w gminie, zanim przyjmie się pierwszego gościa. Przychód idzie na ryczałt 8,5% i 12,5% powyżej 100 tysięcy złotych. Podatek od nieruchomości rośnie z 1,25 zł do 35,53 zł za metr, bo Naczelny Sąd Administracyjny uznał najem na dobę za zajęcie lokalu na działalność gospodarczą. Od 20 maja 2026 roku unijne rozporządzenie każe portalom żądać numeru rejestracyjnego obiektu, a rządowy projekt dokłada centralny wykaz i strefy, w których gmina będzie mogła takiego najmu zakazać. Tu wszystko według przepisów i wyroków, z datami.
Sprawdzone wg Polska: pobyt, nieruchomości i sprawy codzienne osób już tu mieszkających
Jurysdykcje Polska
Spis treści
- W skrócie: najem krótkoterminowy w 2026 roku
- Czym jest najem krótkoterminowy i czym różni się od najmu długoterminowego
- Zgłoszenie obiektu do ewidencji w gminie: obowiązek, który istnieje już dziś
- Kiedy najem krótkoterminowy staje się działalnością gospodarczą
- Podatek od najmu krótkoterminowego: ryczałt 8,5% i 12,5%
- VAT przy najmie krótkoterminowym: stawka 8% i limit zwolnienia
- Podatek od nieruchomości: dlaczego stawka rośnie 28 razy
- Wspólnota mieszkaniowa a najem krótkoterminowy: czego nie może zakazać
- Nowe przepisy UE: numer rejestracyjny w ogłoszeniu od 20 maja 2026 roku
- Co zmieni rządowy projekt ustawy o najmie krótkoterminowym
- Ograniczenia w miastach: Kraków i własny rejestr obiektów
- Prowizje portali a własna strona rezerwacji: kiedy się opłaca
- Najczęstsze pytania o najem krótkoterminowy
- Kiedy warto się z nami skontaktować
Mieszkanie wynajmowane na dobę wygląda z zewnątrz jak zwykły najem: ta sama umowa, ten sam lokal, tylko krótszy pobyt. Przepisy patrzą na to inaczej. Gość szuka noclegu, a nie mieszkania, więc obowiązki właściciela są bliższe temu, co robi pensjonat, niż temu, co robi wynajmujący na rok. Stąd biorą się trzy rzeczy, które zaskakują najczęściej: zgłoszenie obiektu do gminy przed pierwszą rezerwacją, stawka podatku od nieruchomości wyższa o ponad rząd wielkości i — od 2026 roku — numer, bez którego portal nie ma prawa wyświetlić oferty.
Omówienie opiera się na ustawie o usługach hotelarskich, Prawie przedsiębiorców, ustawie o zryczałtowanym podatku dochodowym, ustawie o podatkach i opłatach lokalnych, ustawie o VAT, uchwale Naczelnego Sądu Administracyjnego, wyroku Sądu Najwyższego i rozporządzeniu (UE) 2024/1028. Odnośniki prowadzą do strony źródeł z datą, kiedy czytaliśmy każdy tekst.
W skrócie: najem krótkoterminowy w 2026 roku
- Żaden obowiązujący przepis nie używa terminu „najem krótkoterminowy” — wprowadza go dopiero rządowy projekt UC135, przyjęty przez Radę Ministrów 14 lipca 2026 roku.
- Obiekt trzeba zgłosić do ewidencji prowadzonej przez wójta, burmistrza albo prezydenta miasta przed rozpoczęciem wynajmu. Zgłoszenie jest bezpłatne.
- Przychód rozlicza się ryczałtem: 8,5% do 100 000 zł i 12,5% od nadwyżki. U małżonków rozliczających się wspólnie próg to 200 000 zł.
- Usługi zakwaterowania mają stawkę VAT 8%, a zwolnienie podmiotowe od 1 stycznia 2026 roku obejmuje sprzedaż do 240 000 zł zamiast 200 000 zł.
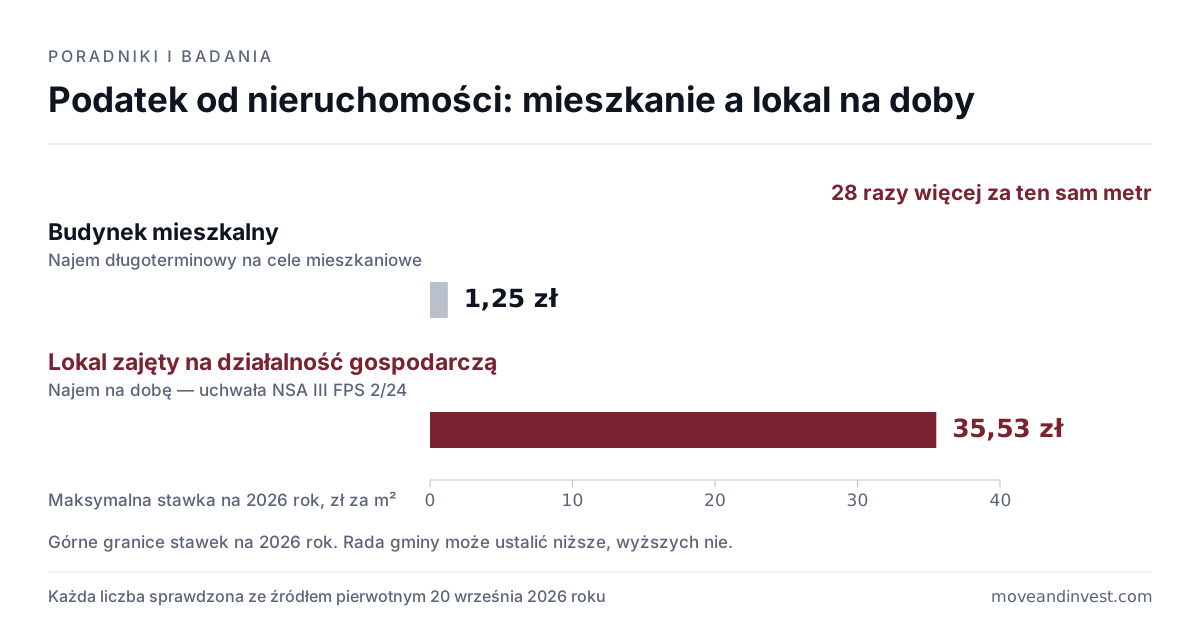
- Podatek od nieruchomości: 35,53 zł za metr zamiast 1,25 zł — maksymalne stawki na 2026 rok. Różnica jest 28-krotna.
- Naczelny Sąd Administracyjny orzekł 21 października 2024 roku, że powtarzający się najem na dobę lub kilka dni „zbliżony jest w istocie do świadczenia usług hotelarskich” i oznacza zajęcie lokalu na działalność gospodarczą.
- Wspólnota mieszkaniowa nie może uchwałą zakazać takiego najmu w lokalu stanowiącym odrębną własność — wyrok Sądu Najwyższego z 12 stycznia 2021 roku.
- Od 20 maja 2026 roku stosuje się rozporządzenie (UE) 2024/1028: portal żąda numeru rejestracyjnego, pokazuje go w ofercie i co miesiąc przekazuje dane o pobytach.
- Projekt UC135 dokłada centralny wykaz obiektów, regulamin dla gości i strefy, w których gmina będzie mogła zakazać takiego najmu poza obiektami hotelarskimi.
Czym jest najem krótkoterminowy i czym różni się od najmu długoterminowego
Prawo cywilne zna najem i nie dzieli go na krótki i długi. Różnicę robi cel: przy najmie długoterminowym lokator zaspokaja w mieszkaniu swoje potrzeby mieszkaniowe, przy najmie na dobę — nocuje w podróży. To rozróżnienie nie jest akademickie: całe opodatkowanie nieruchomości wisi właśnie na nim, o czym niżej.
Rządowy projekt UC135 ma to wreszcie nazwać. Zgodnie z jego założeniami pojęcie usług hotelarskich obejmie najem trwający nie dłużej niż 30 dni, a więc wszystko, co dziś nazywa się najmem krótkoterminowym, trafi pod przepisy pisane dla branży noclegowej. Projekt został przyjęty przez Radę Ministrów 14 lipca 2026 roku razem z autopoprawką; na 20 września 2026 roku ustawa nie została ogłoszona w Dzienniku Ustaw, a większość przepisów ma wejść w życie 14 dni po ogłoszeniu.
Zgłoszenie obiektu do ewidencji w gminie: obowiązek, który istnieje już dziś
To jest część, którą najczęściej się pomija, bo nie wynika z podatków ani z umowy z portalem. Mieszkanie czy pokój wynajmowane turystom to w rozumieniu ustawy o usługach hotelarskich „inny obiekt, w którym świadczone są usługi hotelarskie”. Taki obiekt zgłasza się do ewidencji prowadzonej przez wójta, burmistrza albo prezydenta miasta właściwego dla jego położenia, zanim zacznie przyjmować gości.
| Co | Jak to wygląda |
|---|---|
| Kto zgłasza | Właściciel albo osoba, która faktycznie świadczy usługę noclegową |
| Gdzie | Urząd gminy właściwy dla położenia obiektu |
| Opłata | Bez opłaty; zaświadczenie o wpisie kosztuje 17 zł |
| Co podaje się w zgłoszeniu | Dane przedsiębiorcy, nazwa i adres obiektu, liczba pokoi i miejsc noclegowych, okres świadczenia usług |
| Warunki, które obiekt musi spełniać | Wymagania budowlane, przeciwpożarowe i sanitarne |
| Za brak zgłoszenia | Kara za świadczenie usług hotelarskich w obiekcie niezgłoszonym do ewidencji |
Wymagania minimalne dla innych obiektów określa rozporządzenie wykonawcze z 19 sierpnia 2004 roku — to ono mówi, co musi być w pokoju i jakie warunki sanitarne trzeba zapewnić. Zgłoszenie jest deklaracją, że obiekt te warunki spełnia; kontrola sprawdza to po fakcie.
Kiedy najem krótkoterminowy staje się działalnością gospodarczą
Art. 3 Prawa przedsiębiorców: „Działalnością gospodarczą jest zorganizowana działalność zarobkowa, wykonywana we własnym imieniu i w sposób ciągły”. Trzy cechy naraz — zorganizowanie, zarobek i ciągłość — i żadna z nich nie ma progu wyrażonego w złotych ani w liczbie mieszkań.
W praktyce najem na dobę spełnia je łatwiej niż najem roczny: kalendarz rezerwacji, sprzątanie między gośćmi, wymiana pościeli, obsługa zgłoszeń i cennik zmienny w sezonie to jest właśnie zorganizowanie i ciągłość. Im bliżej jest do prowadzenia małego pensjonatu, tym trudniej bronić tezy, że to prywatny najem. Rozstrzygnięcie zależy od stanu faktycznego, a nie od liczby lokali, więc w sytuacji granicznej warto wystąpić o interpretację indywidualną, zanim urząd zrobi to za nas.
Jeśli okaże się, że to działalność gospodarcza, dochodzi rejestracja w CEIDG i składki — opisaliśmy to osobno w poradniku o zakładaniu firmy w Polsce.
Podatek od najmu krótkoterminowego: ryczałt 8,5% i 12,5%
Od 2023 roku przychody z najmu prywatnego rozlicza się wyłącznie ryczałtem od przychodów ewidencjonowanych — nie ma już wyboru skali podatkowej. Stawki są dwie i zależą od wysokości przychodu, a nie od tego, czy najem jest krótki, czy długi.
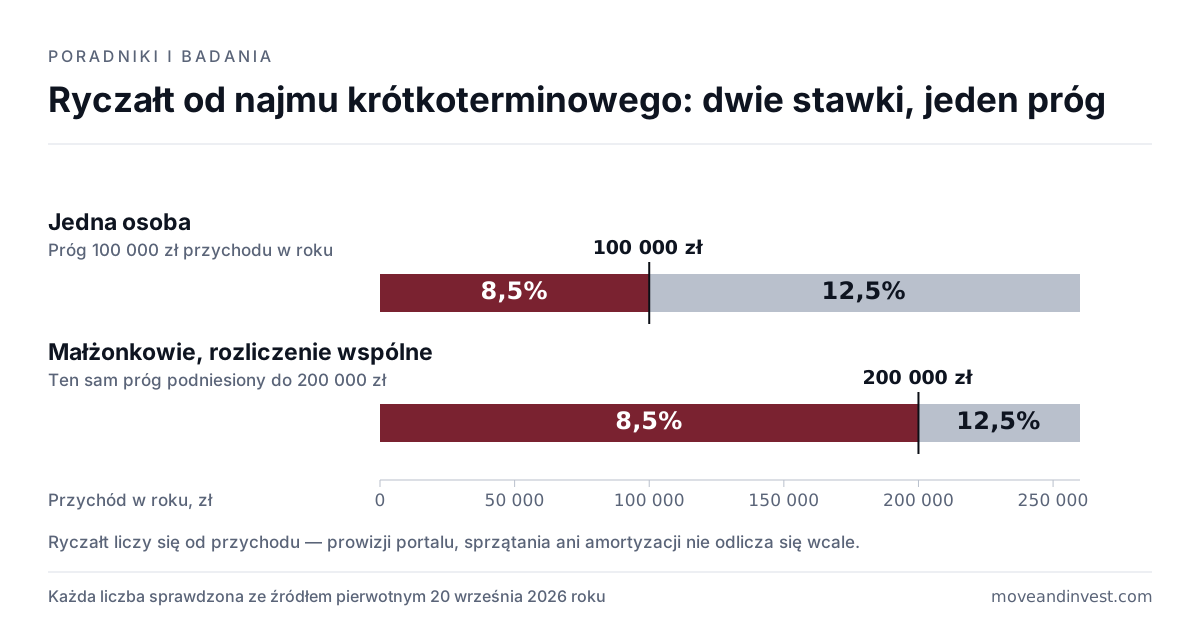
| Przychód w roku | Stawka | Uwaga |
|---|---|---|
| Do 100 000 zł | 8,5% | Próg dotyczy jednej osoby |
| Powyżej 100 000 zł | 12,5% od nadwyżki | Stawka rośnie tylko dla części ponad próg |
| Małżonkowie rozliczający się wspólnie | 8,5% do 200 000 zł | Podwyższony próg zamiast dwóch osobnych |
Te same dwie stawki obowiązują, gdy najem jest prowadzony w ramach działalności gospodarczej jako usługi związane z zakwaterowaniem (PKWiU dział 55). Ryczałt w działalności ma jeszcze jeden limit: można go stosować, dopóki przychody nie przekroczą równowartości 2 mln euro.
Podatek płaci się od przychodu, więc kosztów nie odlicza się wcale — ani prowizji portalu, ani sprzątania, ani amortyzacji. To zmienia arytmetykę: przy niskiej marży ryczałt bywa droższy, niż się wydaje na pierwszy rzut oka, a prowizje portali są w nim niewidoczne.
VAT przy najmie krótkoterminowym: stawka 8% i limit zwolnienia
Usługi związane z zakwaterowaniem są wymienione w załączniku nr 3 do ustawy o VAT, pozycja 47, ze stawką 8%. Długoterminowy najem na cele mieszkaniowe jest zwolniony — i to kolejne miejsce, w którym krótki najem zachowuje się jak usługa noclegowa, a nie jak najem.
Nie znaczy to, że każdy wynajmujący od razu wystawia faktury z VAT. Do limitu sprzedaży obowiązuje zwolnienie podmiotowe, a limit właśnie się zmienił: od 1 stycznia 2026 roku wynosi 240 000 zł zamiast dotychczasowych 200 000 zł.
Podatek od nieruchomości: dlaczego stawka rośnie 28 razy
Tu leży największa różnica między najmem na rok a najmem na dobę, i jest ona wyrażona w konkretnych złotówkach za metr. Maksymalne stawki na 2026 rok ogłosił Minister Finansów i Gospodarki obwieszczeniem z 1 sierpnia 2025 roku:
| Przedmiot opodatkowania | Maksymalna stawka na 2026 rok |
|---|---|
| Budynki mieszkalne | 1,25 zł za m² powierzchni użytkowej |
| Budynki związane z działalnością gospodarczą oraz budynki mieszkalne zajęte na prowadzenie działalności | 35,53 zł za m² |
| Grunty związane z prowadzeniem działalności gospodarczej | 1,45 zł za m² |
Rada gminy może ustalić stawki niższe, ale nie wyższe. Dla mieszkania o powierzchni 50 m² różnica między jedną a drugą rubryką to około 62 zł rocznie wobec około 1 776 zł — przy górnych stawkach.
Kto trafia do drugiego wiersza, przesądził Naczelny Sąd Administracyjny w uchwale siedmiu sędziów z 21 października 2024 roku (sygn. III FPS 2/24). Sentencja jest korzystna dla najmu mieszkaniowego: budynki sklasyfikowane jako mieszkalne i przeznaczone na wynajem „w takiej części, w jakiej służą zaspokajaniu potrzeb mieszkaniowych najemców, należy traktować jako budynki mieszkalne”, nawet jeśli wynajmuje je przedsiębiorca. O najmie na dobę sąd napisał jednak wprost, że „powtarzający się (w założeniu) krótkotrwały odpłatny najem lokali mieszkalnych (na dobę lub kilka dni), niezwiązany z zaspokajaniem potrzeb mieszkaniowych najemcy i jego rodziny, zbliżony jest w istocie do świadczenia usług hotelarskich”, a taka czynność „skutkuje zajęciem lokalu (budynku) mieszkalnego na prowadzenie działalności gospodarczej”.
Krótko: rok dla rodziny to stawka mieszkaniowa, trzy noce dla turysty to stawka firmowa.
Do tego dochodzi opłata miejscowa, którą pobiera się od gości, jeżeli rada gminy ją wprowadziła. Maksymalnie w 2026 roku jest to 3,46 zł za dobę, w miejscowościach o szczególnych walorach klimatycznych 4,89 zł, a opłata uzdrowiskowa 6,67 zł.
Wspólnota mieszkaniowa a najem krótkoterminowy: czego nie może zakazać
Sąsiedzi bywają najgłośniejszą stroną tej sprawy, ale ich narzędzia są dziś słabe. Sąd Najwyższy w wyroku z 12 stycznia 2021 roku (sygn. IV CSKP 20/21) uznał, że wspólnota mieszkaniowa nie może podejmować uchwał wykraczających poza zarząd nieruchomością wspólną i ingerujących w prawo odrębnej własności lokalu — a zakaz prowadzenia w lokalu działalności czy najmu krótkoterminowego właśnie tym jest. O sposobie korzystania z samodzielnego lokalu decyduje jego właściciel.
Co wspólnocie zostaje: regulamin porządku domowego w częściach wspólnych, koszty utrzymania i droga sądowa przy uciążliwości. To mało, i właśnie dlatego projekt ustawy przesuwa część kompetencji na gminę.
Nowe przepisy UE: numer rejestracyjny w ogłoszeniu od 20 maja 2026 roku
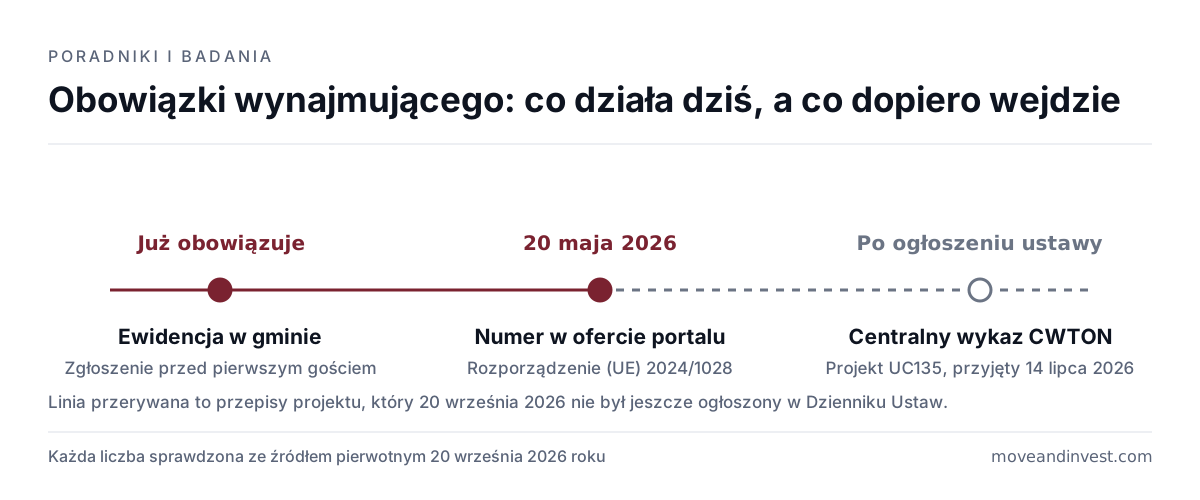
Rozporządzenie Parlamentu Europejskiego i Rady (UE) 2024/1028 dotyczy zbierania i udostępniania danych o usługach najmu krótkoterminowego. Weszło w życie w 2024 roku, ale stosuje się je od 20 maja 2026 roku — 24-miesięczne odroczenie dano państwom na zbudowanie rejestrów i jednego cyfrowego punktu wejścia. Do tej samej daty państwa miały ustalić kary.
Co z niego wynika dla wynajmującego i dla portalu:
| Strona | Obowiązek |
|---|---|
| Wynajmujący | Składa oświadczenie z danymi obiektu: adres, rodzaj, liczba miejsc, czy to lokal podstawowy, czy dodatkowy, oraz dane kontaktowe; odpowiada za prawdziwość tych danych |
| Wynajmujący | Podaje portalowi numer rejestracyjny obiektu, jeżeli w danym państwie rejestracja obowiązuje |
| Portal | Żąda numeru przed publikacją oferty i wyświetla go w ofercie |
| Portal | Losowo i regularnie sprawdza oświadczenia i ważność numerów |
| Portal | Co miesiąc przekazuje dane o działalności: liczba nocy, liczba gości, kraje pochodzenia |
Dla gościa zmienia się niewiele, dla właściciela dwie rzeczy: numer trzeba mieć, zanim oferta pójdzie w świat, i dane o obłożeniu trafiają do urzędu automatycznie, bez pośrednictwa właściciela.
Co zmieni rządowy projekt ustawy o najmie krótkoterminowym
Projekt UC135, przygotowany przez Ministerstwo Sportu i Turystyki, jest polską częścią tej układanki. Rada Ministrów przyjęła go 14 lipca 2026 roku wraz z autopoprawką. Najważniejsze rozwiązania:
- Usługi hotelarskie obejmą najem do 30 dni — to przesądza, że do najmu na dobę stosuje się przepisy branży noclegowej.
- Centralny Wykaz Turystycznych Obiektów Noclegowych (CWTON) prowadzony przez ministra właściwego do spraw turystyki, obok dotychczasowych ewidencji gminnych.
- Indywidualny numer obiektu, nadawany przez wójta, burmistrza albo prezydenta miasta, widoczny w ofertach publikowanych na platformach rezerwacyjnych.
- Regulamin pobytu i bezpieczeństwa gości oraz dane kontaktowe do właściciela lub zarządcy, przygotowane przed rozpoczęciem działalności.
- Jeden cyfrowy punkt wejścia do wymiany danych z platformami, wymagany przez rozporządzenie unijne.
- Administracyjne kary pieniężne, a przy powtarzających się naruszeniach bezpieczeństwa i porządku — wykreślenie obiektu z wykazu, z powrotem możliwym dopiero po roku.
- Strefy gminne: rada gminy będzie mogła wyznaczyć obszary, na których usług hotelarskich nie wolno świadczyć w obiektach innych niż hotelarskie.
- Kontrola na wniosek mieszkańców budynku, w którym obiekt się znajduje.
To projekt, nie obowiązujące prawo — i tak należy go czytać do dnia ogłoszenia w Dzienniku Ustaw.
Ograniczenia w miastach: Kraków i własny rejestr obiektów
Kraków nie czekał na ustawę. Od 2021 roku miasto prowadzi eKON, własny elektroniczny rejestr krakowskich obiektów noclegowych — w sierpniu 2026 roku było w nim ponad 3 500 obiektów i ponad 47 000 miejsc noclegowych. Miasto konsekwentnie postuluje dwie rzeczy, których dziś nie ma: możliwość wyznaczania stref oraz opłatę turystyczną.
Wniosek praktyczny dla właściciela jest prosty: przed zakupem mieszkania pod wynajem na doby warto sprawdzić, co dana gmina już robi, bo miejscowe rejestry i uchwały wyprzedzają ustawę. Jeżeli kupujesz lokal pod ten model, zajrzyj też do poradnika o kupnie mieszkania w Polsce i do podatków przy sprzedaży i wynajmie.
Prowizje portali a własna strona rezerwacji: kiedy się opłaca
Ostatnia pozycja w rachunku jest zwykle największa i nie widać jej w żadnym urzędzie. Airbnb podaje w swojej pomocy dwa modele opłat: w modelu dzielonym gospodarz płaci zwykle 3%, a gość od 14,1% do 16,5% sumy rezerwacji; w modelu jednolitej opłaty, na który przenoszona jest większość gospodarzy, z wypłaty gospodarza schodzi 15,5%, a pozostali płacą zazwyczaj 14–16%. Booking.com ustala prowizję indywidualnie i pokazuje ją partnerowi w panelu.
Policzmy na jednym mieszkaniu. Przy przychodzie 60 000 zł rocznie prowizja rzędu 15% to 9 000 zł — czyli więcej niż ryczałt od tego przychodu przy stawce 8,5% (5 100 zł) i wielokrotnie więcej niż roczny podatek od nieruchomości za 50 m² nawet po stawce firmowej. Każda rezerwacja przyjęta bez pośrednika zostawia tę kwotę u właściciela.
Dlatego właściciele, którzy mają powtarzalnych gości albo sezon dłuższy niż kilka tygodni, dokładają do portali własny kanał: stronę z kalendarzem i płatnością, na którą wraca się po pierwszym pobycie. Od strony przepisów nic się nie zmienia — numer obiektu i tak musi być widoczny w ofercie, a od 2026 roku dotyczy to również oferty własnej. Od strony pieniędzy zmienia się to, kto zatrzymuje kilkanaście procent. Jak taka strona z rezerwacją online jest zbudowana i co musi mieć w środku, opisuje Aliaksandr Bandziuk, który takie strony robi.
Najczęstsze pytania o najem krótkoterminowy
Ile może trwać najem krótkoterminowy? Dziś przepisy nie wyznaczają granicy. Rządowy projekt UC135 przyjmuje, że usługą hotelarską jest najem trwający nie dłużej niż 30 dni.
Ile wynosi podatek od najmu krótkoterminowego? Ryczałt: 8,5% przychodu do 100 000 zł i 12,5% od nadwyżki, a u małżonków rozliczających się wspólnie próg wynosi 200 000 zł. Do tego dochodzi podatek od nieruchomości według stawki dla działalności gospodarczej i, przy przekroczeniu limitu zwolnienia, VAT 8%.
Czy najem krótkoterminowy trzeba zgłosić? Tak. Obiekt zgłasza się do ewidencji innych obiektów świadczących usługi hotelarskie w urzędzie gminy, przed rozpoczęciem wynajmu, bezpłatnie.
Czy osoba fizyczna może prowadzić najem krótkoterminowy bez działalności gospodarczej? Może, dopóki nie spełnia wszystkich cech z art. 3 Prawa przedsiębiorców naraz: zorganizowania, zarobkowego charakteru i ciągłości. Przy jednym mieszkaniu wynajmowanym sporadycznie bywa to obronne, przy kilku lokalach i całorocznym kalendarzem rezerwacji — rzadko.
Czy wspólnota mieszkaniowa może zakazać wynajmu na doby? Uchwałą nie. Sąd Najwyższy uznał w 2021 roku, że taki zakaz ingeruje w prawo odrębnej własności lokalu. Gmina będzie mogła wyznaczać strefy dopiero po wejściu w życie nowej ustawy.
Czy własna strona rezerwacji zwalnia z obowiązków? Nie. Numer rejestracyjny obiektu, zgłoszenie do ewidencji i podatki są takie same niezależnie od tego, skąd przyszła rezerwacja. Własny kanał zmienia tylko to, komu zostaje prowizja — przy stronie z rezerwacją online nie płaci się jej wcale.
Kiedy warto się z nami skontaktować
Odezwij się, jeżeli:
- kupujesz w Polsce mieszkanie z myślą o wynajmie na doby i chcesz wiedzieć, co gmina już ogranicza;
- prowadzisz najem i nie wiesz, czy jesteś jeszcze w najmie prywatnym, czy już w działalności gospodarczej;
- dostałeś wezwanie w sprawie podatku od nieruchomości za lokal wynajmowany turystom;
- planujesz wejść na rynek noclegowy w Portugalii, Grecji, na Cyprze, Malcie albo w Emiratach, gdzie obowiązki wyglądają inaczej.
Opisz sytuację w formularzu poniżej.
Przekazujemy Twoją sprawę jednej firmie doradczej w Polsce
Opisz sprawę — pobyt, zakup nieruchomości, własną firmę albo konto w banku — a w ciągu kilku godzin przekażemy ją jednej firmie doradczej w Polsce, która prowadzi sprawy cudzoziemców. To nasz termin, nie jej: kiedy firma odpowie, decyduje ona. Przekazanie jest dla Ciebie bezpłatne i tylko za Twoją zgodą; usługi firmy są płatne na jej warunkach. Strona powyżej to badanie, a nie porada: nie zna Twoich terminów ani dokumentów.
Wysłane.
Zgłoszenie jest u nas i przeczyta je człowiek. Jeśli termin już biegnie — wezwanie w MOS, prośba banku, data transakcji — nie czekaj na naszą odpowiedź i działaj w terminie.
Nie wysłało się.
Adres e-mail i pole zgody to dwie rzeczy, bez których się nie da. Cała reszta jest nieobowiązkowa.
To po naszej stronie.
Zgłoszenie do nas nie dotarło i nie chodzi o to, co wypełniłeś. Napisz na office@moveandinvest.com, zajmiemy się tym.